随机过程

随机过程

随机过程

一个随机过程(random/stochastic process)是一个随机变量的集合 {Xt ⁣:t∈T}\left\lbrace X_t\colon t \in \mathscr{T} \right\rbrace。

其中 T\mathscr{T} 是一个指标集(set of indices),通常视为时间(time):

  • 离散时间:T\mathscr{T} 可数,常用 N\mathbb{N} 或 Z+\mathbb{Z}_{+};
  • 连续时间:T\mathscr{T} 不可数,常用 [0,∞)[0, \infty )。

XtX_t 在状态空间 S\mathscr{S} 中取值:

  • 离散空间:S\mathscr{S} 可数;
  • 连续空间:S\mathscr{S} 不可数。

例子:

  • 伯努利过程(Bernoulli process):伯努利试验 X0,X1,…,Xn∈{0,1}X_0, X_1, \dots, X_n \in \left\lbrace 0, 1 \right\rbrace;
  • 随机树过程(Branching (Galton-Watson) process):X0=1, Xn+1=∑j=1Xnξj(n)X_0 = 1,\, X_{n+1} = \displaystyle \sum_{j=1}^{X_n}\xi_{j}^{(n)},其中 {ξj(n) ⁣:n,j⩾0}\left\lbrace \xi_{j}^{(n)}\colon n, j \ge 0\right\rbrace 是 i.i.d. 自然数值随机变量;
  • 泊松过程(Poisson process):连续时间过程 {N(t)∣t⩾0}\left\lbrace N(t) \mid t \ge 0 \right\rbrace 使得 N(t)=max⁡{n∣X1,…,Xn⩽t}N(t) = \max\left\lbrace n \mid X_1, \dots, X_n \le t\right\rbrace,其中 {Xi}\left\lbrace X_i \right\rbrace 是指数随机变量,参数 λ>0\lambda > 0。

鞅

从上一节笔记复制过来,以看的时候不用两边跑。

亏损加仓投注赌博策略也称为「鞅」(Martingale)策略。

定义

鞅

鞅是一个随机过程,其条件期望是给定过去所有信息的期望。

令 {Xn ⁣:n⩾0}\left\lbrace X_n \colon n \ge 0 \right\rbrace 是一个随机过程,若 {Yn ⁣:n⩾0}\left\lbrace Y_n\colon n \ge 0 \right\rbrace 对任意 nn 有「鞅性质」(martingale property):

E[Yn+1∣X0,X1,…,Xn]=Yn\boxed{\mathbb{E}[Y_{n+1} \mid X_0, X_1, \dots, X_n] = Y_n}

且 E[∣Yn∣]<∞\mathbb{E}[|Y_n|] < \infty ,则称序列 {Yn ⁣:n⩾0}\left\lbrace Y_n\colon n \ge 0 \right\rbrace 是一个鞅(martingale)。

根据定义,YnY_n 是 X0,X1,…,XnX_0, X_1, \dots, X_n 的函数。

鞅是一个公平的过程,因为在任意时刻 nn,YnY_n 的期望等于 Yn−1Y_{n-1} 的期望。另有:

  • 上鞅(super-martingale):E[Yn+1∣X1,…,Xn]⩽Yn\mathbb{E}[Y_{n+1} \mid X_1, \dots, X_n] \le Y_n
  • 下鞅(sub-martingale):E[Yn+1∣X1,…,Xn]⩾Yn\mathbb{E}[Y_{n+1} \mid X_1, \dots, X_n] \ge Y_n

{Xn ⁣:n⩾0}\left\lbrace X_n\colon n \ge 0 \right\rbrace 定义在概率空间 (Ω,Σ,Pr⁡)(\Omega, \Sigma, \Pr) 上,有:

  • (X0,X1,…,Xn)(X_0, X_1, \dots, X_n) 定义了一个子 σ\sigma-代数 Σn⊆Σ\Sigma_n \subseteq \Sigma;
    • 也是最小的使得 (X0,…,Xn)(X_0, \dots, X_n) 是 Σn\Sigma_n 可测的 σ\sigma-代数。
  • {Σn ⁣:n⩾0}\left\lbrace \Sigma_n\colon n\ge 0 \right\rbrace 是 Σ\Sigma 的一个过滤(filtration),即 Σ0⊆Σ1⊆⋯⊆Σ\Sigma_0 \subseteq \Sigma_1 \subseteq \dots \subseteq \Sigma;
  • 鞅性质可表示为 E[Yn+1∣Σn]=Yn\mathbb{E}[Y_{n+1} \mid \Sigma_n] = Y_n。

随着 nn 的增大,Σn\Sigma_n 表示越来越多的已知信息。Σn\Sigma_n 包含了从 t=0t = 0 到 t=nt = n 的所有信息。

例子

  • Doob 鞅
  • 公平赌博游戏
  • 公平一维随机游走(unbiased 1D random walk)
  • 棣莫弗鞅
  • Polya 的瓮:瓮有不同颜色的弹珠,每轮均匀随机选择一个弹珠,然后换成 kk 个相同颜色的弹珠。

研究

  • 鞅的测度集中(尾不等式):在什么情况下有 Pr⁡(∣Yn−Y0∣⩾t)⩽?\Pr(|Yn - Y_0| \ge t) \le \mathord{?}。
  • 可选停止定理(OST, optional stopping theorem original sound track):在什么情况下对于一个停止时 τ\tau 有 E[Yτ]=E[Y0]\mathbb{E}[Y_{\tau}] = \mathbb{E}[Y_0]。

鞅尾不等式

吾妻不等式(Azuma's inequality)

若序列 {Yn ⁣:n⩾0}\left\lbrace Y_n\colon n \ge 0 \right\rbrace 是对某个序列 {Xn ⁣:n⩾0}\left\lbrace X_n\colon n \ge 0 \right\rbrace 的一个鞅,且对任意 n⩾1n \ge 1 有

∣Yn−Yn−1∣⩽cn|Y_n - Y_{n-1}| \le c_n

则对任意 n⩾1n \ge 1 与 t>0t > 0 有

Pr⁡(∣Yn−Y0∣⩾t)⩽2exp⁡(−2t2∑i=1nci2)\boxed{\Pr\left( |Y_n - Y_0| \ge t \right) \le 2 \exp\left(-\dfrac{2t^2}{\sum_{i=1}^{n}c_i^2}\right)}

该不等式以日本数学家「吾妻一兴」(Azuma Kazuoki)命名。

证明

差分 Di=Yi−Yi−1D_i = Y_i - Y_{i-1} 与和 Sn=∑i=1nDi=Yn−Y0S_n = \displaystyle \sum_{i=1}^{n}D_i = Y_n - Y_0,则目标是证明

Pr⁡(∣Sn∣⩾t)⩽2exp⁡(−2t2∑i=1nci2)\Pr\left( |S_n| \ge t \right) \le 2 \exp\left( - \dfrac{2t^2}{\sum_{i=1}^{n}c_i^2} \right)

{Yn ⁣:n⩾0}\left\lbrace Y_n\colon n \ge 0 \right\rbrace 是鞅 w.r.t. {Xn ⁣:n⩾0}\left\lbrace X_n\colon n \ge 0 \right\rbrace,则有

E[Dn∣X0,…,Xn−1]=E[Yn−Yn−1∣X0,…,Xn−1]=E[Yn∣X0,…,Xn−1]−E[Yn−1∣X0,…,Xn−1]=Yn−1−Yn−1=0\begin{aligned} \mathbb{E}[D_n \mid X_0, \dots, X_{n-1}] &= \mathbb{E}[Y_n - Y_{n-1} \mid X_0, \dots, X_{n-1}]\\ &= \mathbb{E}[Y_n \mid X_0, \dots, X_{n-1}] - \mathbb{E}[Y_{n-1} \mid X_0, \dots, X_{n-1}]\\ &= Y_{n-1} - Y_{n-1}\\ &= 0 \end{aligned}

由于 DiD_i 是有界的,则

Dn=Yn−Yn−1∈[−an,bn]\begin{aligned} D_n = Y_n - Y_{n-1}\in [-a_n, b_n] \end{aligned}

其中 bn−an=cnb_n - a_n = c_n。

霍夫丁引理有,因为 E[Dn∣X0,…,Xn−1]=0\mathbb{E}[D_n \mid X_0, \dots, X_{n-1}] = 0 与 Dn∈[−an,bn]D_n \in [-a_n, b_n] 对于 bn−an=cnb_n - a_n = c_n,则有

E[eλDn∣X0,…,Xn−1]⩽eλ2cn2/8\mathbb{E}[\e^{\lambda D_n} \mid X_0, \dots, X_{n-1}] \le \e^{\lambda^2c_n^2/8}

而

E[eλSn]=E[E[eλSn∣X0,…,Xn−1]]=E[E[eλ(Sn−1+Dn)∣X0,…,Xn−1]]=E[eλSn−1E[eλDn∣X0,…,Xn−1]]⩽E[eλSn−1eλ2cn2/8]=eλ2cn2/8E[eλSn−1]\begin{aligned} \textcolor{ff0099}{\mathbb{E}[\e^{\lambda S_n}]} &= \mathbb{E}[\mathbb{E}[e^{\lambda S_n} \mid X_0, \dots, X_{n-1}]]\\ &= \mathbb{E}[\mathbb{E}[\e^{\lambda(S_{n-1}+D_n)} \mid X_0, \dots, X_{n-1}]]\\ &= \mathbb{E}[\e^{\lambda S_{n-1}}\mathbb{E}[\e^{\lambda D_n} \mid X_0, \dots, X_{n-1}]]\\ &\le \mathbb{E}[\e^{\lambda S_{n-1}}\e^{\lambda^2c_n^2/8}]\\ &= \e^{\lambda^2 c_n^2 / 8} \textcolor{ff0099}{\mathbb{E}[\e^{\lambda S_{n-1}}]} \end{aligned}

从而得

E[eλSn]⩽exp⁡(λ28∑i=1nci2)\mathbb{E}[\e^{\lambda S_n}] \le \exp\left( \dfrac{\lambda^2}{8}\sum_{i=1}^{n}c_i^2 \right)

上尾

Pr⁡(Yn−Y0⩾t)=Pr⁡(Sn⩾t)⩽Pr⁡(eλSn⩾eλt)⩽e−λtE[eλSn](Markov 不等式)⩽exp⁡(−λt+λ28∑i=1nci2)=exp⁡(−2t2∑i=1nci2)(λ=4t∑i=1nci2)\begin{aligned} \Pr(Y_n - Y_0 \ge t) &= \Pr(S_n \ge t)\\ &\le \Pr(\e^{\lambda S_n} \ge \e^{\lambda t})\\ &\le \e^{-\lambda t} \mathbb{E}[\e^{\lambda S_n}] &\text{(Markov 不等式)}\\ &\le \exp\left( -\lambda t + \dfrac{\lambda^2}{8}\sum_{i=1}^{n}c_i^2 \right)\\ &= \exp\left( -\dfrac{2t^2}{\sum_{i=1}^{n}c_i^2} \right) &\left(\lambda = \dfrac{4t}{\sum_{i=1}^{n}c_i^2}\right) \end{aligned}

下尾(类似,不过 λ<0\lambda < 0)

Pr⁡(Yn−Y0⩽−t)=Pr⁡(Sn⩽−t)⩽Pr⁡(e−λSn⩾e−λt)⩽eλtE[e−λSn](Markov 不等式)⩽exp⁡(λt+λ28∑i=1nci2)=exp⁡(−2t2∑i=1nci2)(λ=−4t∑i=1nci2)\begin{aligned} \Pr(Y_n - Y_0 \le -t) &= \Pr(S_n \le -t)\\ &\le \Pr(\e^{-\lambda S_n} \ge \e^{-\lambda t})\\ &\le \e^{\lambda t} \mathbb{E}[\e^{-\lambda S_n}] &\text{(Markov 不等式)}\\ &\le \exp\left( \lambda t + \dfrac{\lambda^2}{8}\sum_{i=1}^{n}c_i^2 \right)\\ &= \exp\left( -\dfrac{2t^2}{\sum_{i=1}^{n}c_i^2} \right) &\left(\lambda = -\dfrac{4t}{\sum_{i=1}^{n}c_i^2}\right) \end{aligned}

Doob 序列与吾妻不等式可得到 McDiarmid 不等式:

若随机向量 X=(X1,…,Xn)\mathbf{X} = (X_1, \dots, X_n) 的函数 f(X)f(\mathbf{X}) 满足平均情况差分有界性质(average-case bounded differences property):

∣E[f(X)∣X1,…,Xi]−E[f(X∣X1,…,Xi−1)]∣⩽ci\left\lvert \mathbb{E}\left[ f(\mathbf{X}) \mid X_1, \dots, X_i \right] - \mathbb{E}\left[ f(\mathbf{X} \mid X_1, \dots, X_{i-1}) \right] \right\rvert \le c_i

则有对任意 t>0t > 0 有

Pr⁡(∣f(X)−E[f(X)]∣⩾t)⩽2exp⁡(−2t2∑i=1nci2)\Pr\left( \left\lvert f(\mathbf{X}) - \mathbb{E}[f(\mathbf{X})] \right\rvert \ge t \right) \le 2 \exp\left(-\dfrac{2t^2}{\sum_{i=1}^{n}c_i^2}\right)

若 Xi∈XiX_i \in \mathscr{X}_i 相互独立,且 f ⁣:X1,…,Xn→Rf\colon \mathscr{X}_1, \dots, \mathscr{X}_n \to\R 满足有界差分性质,那么 f(X)f(\mathbf{X}) 满足平均情况差分有界性质,从而有 McDiarmid 不等式。

随机图

图参数(graph parameter)f(G)f(G) 可以是:上色数、团数等。

边 exposure 鞅是

Yi=E[f(G)∣X1,…,Xi],1⩽i⩽(n2)Y_i = \mathbb{E}[f(G) \mid X_1, \dots, X_i],\quad 1 \le i \le \dbinom{n}{2}

其中 X1,…,X(n2)X_1, \dots, X_{\binom{n}{2}} 是以 pp 为参数的 i.i.d. 伯努利随机变量,使得 XiX_i 是第 ii 条边是否在图中的指示随机变量。

点 exposure 鞅是

Yi=E[f(G)∣X1,…,Xi],1⩽i⩽nY_i = \mathbb{E}[f(G) \mid X_1, \dots, X_i],\quad 1 \le i \le n

其中 Xi=G[{1,…,i}]X_i = G[\left\lbrace 1, \dots, i \right\rbrace] 是 GG 的一个从开始 ii 个顶点诱导出来的子图。

上色数(chromatic number)χ(G)\chi(G) 是最小的颜色数去涂色 GG 的顶点,使得相邻的顶点颜色不同。

任意顶点都可以指定一个新的颜色,即 ∣Yi−Yi−1∣⩽1|Y_i - Y_{i-1}| \le 1,于是吾妻不等式有

Pr⁡(∣χ(G)−E[χ(G)]∣⩾cn)⩽2e−2c\Pr\left( \left\lvert \chi(G) - \mathbb{E}[\chi(G)] \right\rvert \ge \sqrt{c n} \right) \le 2 \e^{-2c}

公平赌博游戏

若 {Yn ⁣:n⩾0}\left\lbrace Y_n\colon n \ge 0 \right\rbrace 是鞅,则

E[Yn]=E[Y0]\mathbb{E}[Y_n] = \mathbb{E}[Y_0]

证明

全期望有

E[Yn]=E[E[Yn∣X0,X1,…,Xn−1]]=E[Yn−1]\begin{aligned} \mathbb{E}[Y_n] &= \mathbb{E}[\mathbb{E}[Y_n \mid X_0, X_1, \dots, X_{n-1}]]\\ &= \mathbb{E}[Y_{n-1}] \end{aligned}

停止时间

序列 {Xt ⁣:t∈N}\left\lbrace X_t\colon t \in \N \right\rbrace 的停止时间(stopping time)是一个自然数值随机变量 TT 使得对于任意 n⩾0n \ge 0,T=nT = n 时的事件由 X0,X1,…,XnX_0, X_1, \dots, X_n 确定。

形式化来说,{Xt ⁣:t∈N}\left\lbrace X_t\colon t \in \N \right\rbrace 定义了一个 σ\sigma-代数的过滤 Σ0⊆Σ1⊆…\Sigma_0 \subseteq \Sigma_1 \subseteq \dots 使得 (X0,X1,…,Xn)(X_0, X_1, \dots, X_n) 是 Σn\Sigma_n 可测的。于是 TT 是一个停止时间,若 {T=n}∈Σn\left\lbrace T = n \right\rbrace \in \Sigma_n 对任意 n⩾0n \ge 0。

即 TT 是一个停止时间,若是否在 nn 时停止是由 X0,X1,…,XnX_0, X_1, \dots, X_n 确定的。

停止的鞅

考虑鞅 {Yn ⁣:n⩾0}\left\lbrace Y_n\colon n \ge 0 \right\rbrace 与停止时间 TT,停止的鞅(stopped martingale){YnT ⁣:n⩾0}\left\lbrace Y_n^T\colon n\ge 0 \right\rbrace 定义为

YnT={Yn,n⩽TYT,n>TY_n^T = \begin{cases} Y_n, & n \le T\\ Y_T, & n > T \end{cases}

停止的鞅也是鞅。

证明

注意到事件 T⩾iT \ge i 由 X0,…,Xi−1X_0, \dots, X_{i-1} 唯一确定,同时有

YiT=Yi−1T+I(T⩾i)⋅(Yi−Yi−1)Y_i^T = Y_{i-1}^T + \mathbb{I}(T \ge i) \cdot (Y_i - Y_{i-1})

于是有

E[Yi+1T∣X0,…,Xi]=E[YiT+I(T>i)⋅(Yi+1−Yi)∣X0,…,Xi]=E[YiT∣X0,…,Xi]+E[I(T>i)⋅(Yi+1−Yi)∣X0,…,Xi]=YiT+I(T>i)⋅(E[Yi+1∣X0,…,Xi]−Yi)=YiT+I(T>i)⋅(Yi−Yi)=YiT\begin{aligned} \mathbb{E}[Y_{i+1}^T \mid X_0, \dots, X_i] &= \mathbb{E}[Y_i^T + \mathbb{I}(T > i) \cdot (Y_{i+1} - Y_i) \mid X_0, \dots, X_i] \\ &= \mathbb{E}[Y_i^T \mid X_0, \dots, X_i] + \mathbb{E}[\mathbb{I}(T > i) \cdot (Y_{i+1} - Y_i) \mid X_0, \dots, X_i] \\ &= Y_i^T + \mathbb{I}(T > i) \cdot (\mathbb{E}[Y_{i+1} \mid X_0, \dots, X_i] - Y_i) \\ &= Y_i^T + \mathbb{I}(T > i) \cdot (Y_i - Y_i) \\ &= Y_i^T \end{aligned}

于是 YnTY_n^T 是一个鞅。

Optional Stopping Theorem (OST)

若 {Yn ⁣:n⩾0}\left\lbrace Y_n\colon n \ge 0 \right\rbrace 是鞅,TT 是停止时间,则有

E[YT]=E[Y0]\mathbb{E}[Y_T] = \mathbb{E}[Y_0]

当下列其一成立时:

  • 有界时间:存在有限的 nn 使得 T<nT < n;
  • 有界范围:T<∞T < \infty 几乎必然成立,同时存在有限的 cc 使得对于任意 t⩽Tt \le T 使得 ∣Yt∣⩽c\left| Y_t \right| \le c;
  • 有界差分:E[T]<∞\mathbb{E}[T] < \infty ,同时存在有限的 cc 使得对任意 t⩾0t \ge 0 有 E[∣Yt+1−Yt∣∣X⩽t]<c\mathbb{E}[|Y_{t+1} - Y_t| \mid X_{\le t}] < c。

一般条件(general condition),即下面所有条件成立:

  1. Pr⁡(T<∞)=1\Pr(T < \infty ) = 1;
  2. E[∣YT∣]<∞\mathbb{E}[|Y_T|] < \infty ;
  3. lim⁡n→∞E[Yn⋅I[Y>n]]=0\lim\limits_{n\to \infty }\mathbb{E}[Y_n \cdot I[Y > n]] = 0。
证明

对于第一个条件,即存在有限的 nn 使得 T<nT < n。则有 n⩽T⩽mn \le T \le m。则有更强的等式

E[YT∣X0,…,Xn−1]=Yn\mathbb{E}[Y_T \mid X_0, \dots, X_{n-1}] = Y_n

证明如下:

E[YT∣X<n]=E[E[YT∣X<m]∣X<n]=E[∑k∈[n,m]E[Yk⋅I(T=k)∣X<m]∣X<n]=E[∑k∈[n,m)Yk⋅I(T=k)∣X<n]+E[E[Ym⋅I(T=m)∣X<m]∣X<n]=E[∑k∈[n,m)Yk⋅I(T=k)∣X<n]+E[E[Ym∣X<m]⋅I(T=m)∣X<n]=E[∑k∈[n,m)Yk⋅I(T=k)∣X<n]+E[Ym−1⋅I(T=m)∣X<n]=E[Ymin⁡{T,m−1}∣X<n]=⋯=E[Ymin⁡{T,n}∣X<n]=E[Yn∣X<n]=Yn\begin{aligned} \mathbb{E}[Y_T \mid X_{<n}] &= \mathbb{E}\left[ \mathbb{E}[Y_T \mid X_{<m}] \mid X_{<n} \right] \\ &= \mathbb{E}\left[ \sum_{k \in [n, m]}\mathbb{E}[Y_{k} \cdot \mathbb{I}(T = k) \Biggm| X_{<m}] \mid X_{<n} \right] \\ &= \mathbb{E}\left[ \sum_{k \in [n, m)}Y_{k} \cdot \mathbb{I}(T = k)\Biggm| X_{<n} \right] + \mathbb{E}\left[\mathbb{E}\left[Y_m \cdot \mathbb{I}(T = m) \mid X_{<m}\right] \mid X_{<n}\right] \\ &= \mathbb{E}\left[ \sum_{k \in [n, m)}Y_{k} \cdot \mathbb{I}(T = k)\Biggm| X_{<n} \right] + \mathbb{E}\left[\mathbb{E}[Y_m \mid X_{< m}] \cdot \mathbb{I}(T = m) \mid X_{<n}\right] \\ &= \mathbb{E}\left[ \sum_{k \in [n, m)}Y_{k} \cdot \mathbb{I}(T = k)\Biggm| X_{<n} \right] + \mathbb{E}\left[Y_{m-1} \cdot \mathbb{I}(T = m) \mid X_{<n}\right] \\ &= \mathbb{E}[Y_{\min\left\lbrace T, m-1 \right\rbrace} \mid X_{<n}] \\ &= \cdots\\ &= \mathbb{E}[Y_{\min\left\lbrace T, n \right\rbrace} \mid X_{<n}] \\ &= \mathbb{E}[Y_n \mid X_{<n}]\\ &= Y_n \end{aligned}


对于第二个条件,Pr⁡(T<∞)=1\Pr(T < \infty ) = 1 且 E[max⁡t∣Yt∣]<∞\mathbb{E}\left[ \max_t |Y_t| \right] < \infty 对于任意 t⩽Tt \le T 成立,于是

E[YT]=Y0\mathbb{E}[Y_T] = Y_0

证明如下:

可以(不太严格地)证明

lim⁡n→∞∣E[Ymin⁡{Tn}]−E[YT]∣=0\lim\limits_{n \to \infty} \left\lvert \mathbb{E}\left[ Y_{\min\left\lbrace T_n \right\rbrace} \right] - \mathbb{E}[Y_T] \right\rvert = 0

因此 E[YT]=lim⁡n→∞E[Ymin⁡{T,n}]\mathbb{E}[Y_T] = \lim\limits_{n \to \infty} \mathbb{E}[Y_{\min\left\lbrace T, n \right\rbrace}]。

令 T′=min⁡{T,n}T' = \min\left\lbrace T, n \right\rbrace,于是有 T′∈[0,n]T' \in [0, n],于是由第一个条件(有界时间的情况)可得 E[YT′]=Y0\mathbb{E}[Y_{T'}] = Y_0。

从而有 E[YT]=Y0\mathbb{E}[Y_T] = Y_0。

而 lim⁡n→∞∣E[Ymin⁡{Tn}]−E[YT]∣=0\lim\limits_{n \to \infty} \left\lvert \mathbb{E}\left[ Y_{\min\left\lbrace T_n \right\rbrace} \right] - \mathbb{E}[Y_T] \right\rvert = 0 的证明如下:

令 W=max⁡t∣Ymin⁡{T,t}W = \max_t |Y_{\min\left\lbrace T, t \right\rbrace}。根据假设有 E[∣YT∣]⩽E[W]<∞\mathbb{E}[|Y_T|] \le \mathbb{E}[W] < \infty 。则

∣E[Ymin⁡{T,n}−E[YT]]∣⩽E[∣Ymin⁡{T,n}−YT∣∣I(T⩾n)]⩽2E[W⋅I(T⩾n)]\begin{aligned} \left\lvert \mathbb{E}\left[ Y_{\min\left\lbrace T, n \right\rbrace} - \mathbb{E}[Y_T] \right] \right\rvert &\le \mathbb{E}\left[ \left\lvert Y_{\min\left\lbrace T, n \right\rbrace} - Y_T \right\rvert \mid \mathbb{I}(T \ge n)\right] \\ &\le 2 \mathbb{E}[W \cdot \mathbb{I}(T \ge n)] \end{aligned}

而 Pr⁡(T<∞)=1\Pr(T < \infty ) = 1,E[W]<∞\mathbb{E}[W] < \infty ,于是

lim⁡n→∞2E[W⋅I(T⩾n)]=0\lim\limits_{n \to \infty} 2 \mathbb{E}[W \cdot \mathbb{I}(T \ge n)] = 0

从而有

lim⁡n→∞∣E[Ymin⁡{T,n}−E[YT]]∣=0\lim\limits_{n \to \infty} \left\lvert \mathbb{E}\left[ Y_{\min\left\lbrace T, n \right\rbrace} - \mathbb{E}[Y_T] \right] \right\rvert = 0


对于第三个条件,E[T]<∞\mathbb{E}[T] < \infty 且存在有限的 cc 使得对任意 t⩾0t \ge 0 有 E[∣Yt+1−Yt∣∣X⩽t]<c\mathbb{E}[|Y_{t+1} - Y_t| \mid X_{\le t}] < c。加上 Pr⁡(T<∞)=1\Pr(T < \infty ) = 1,有

E[YT]=Y0\mathbb{E}[Y_T] = Y_0

证明如下:

令 Zn=∣Yn−Yn−1∣Z_n = |Y_n - Y_{n-1}|,且 Z0=∣Y0∣Z_0 = |Y_0|,与 W=Z0+⋯+ZTW = Z_0 + \dots + Z_T。显然 W⩾∣YT∣W \ge |Y_T|。

则

E[W]=∑k⩾0E[Zk⋅I(T⩾k)]=∑k⩾0E[E[Zk⋅I(T⩾k)∣X<k]]=∑k⩾0E[I(T⩾k)⋅E[∣Yk−Yk−1∣∣X<k]]⩽∑k⩾0c⋅Pr⁡(T⩾k)⩽c(1+E[T])<∞\begin{aligned} \mathbb{E}[W] &= \sum_{k\ge 0}\mathbb{E}[Z_{k} \cdot \mathbb{I}(T \ge k)]\\ &= \sum_{k\ge 0}\mathbb{E}[\mathbb{E}[Z_{k} \cdot \mathbb{I}(T \ge k) \mid X_{< k}]]\\ &= \sum_{k\ge 0}\mathbb{E}\left[ \mathbb{I}(T \ge k) \cdot \mathbb{E}[|Y_{k} - Y_{k-1}| \mid X_{<k}] \right] \\ &\le \sum_{k\ge 0} c \cdot \Pr(T \ge k)\\ &\le c (1 + \mathbb{E}[T])\\ &< \infty \end{aligned}

一维对称随机游走

令 Yt=∑i=1tXiY_t = \sum_{i=1}^{t}X_i,其中 Xi∈{−1,1}X_i \in \left\lbrace -1, 1 \right\rbrace 是 i.i.d. 均匀随机变量。令 TT 表示第一个使得 Yt=−aY_t = -a 或 Yt=bY_t = b 的时间 tt。

则 {Yt ⁣:t⩾0}\left\lbrace Y_t \colon t \ge 0 \right\rbrace 是鞅,且 TT 是停止时间,关于 {Xi ⁣:i⩾1}\left\lbrace X_i \colon i \ge 1 \right\rbrace。

其满足 ∣Yt∣⩽max⁡{a,b}|Y_t| \le \max\left\lbrace a, b \right\rbrace 对任意 0⩽t⩽T0 \le t \le T,同时 T<∞T < \infty 几乎必然成立。于是 OST 可以应用于该过程,即 E[YT]=E[Y0]=0\mathbb{E}[Y_T] = \mathbb{E}[Y_0] = 0。

有

E[YT]=bPr⁡(YT=b)−aPr⁡(YT≠b)=0\mathbb{E}[Y_T] = b \Pr(Y_T = b) - a \Pr(Y_T \ne b) = 0

因此 Pr⁡(YT=b)=aa+b\Pr(Y_T = b) = \dfrac{a}{a+b}。

Wald 等式

Wald's equation

若 {Xi}\left\lbrace X_i \right\rbrace 是 i.i.d. 随机变量,且 μ=E[Xi]<∞\mu = \mathbb{E}[X_i] < \infty ,TT 是关于 {Xi}\left\lbrace X_i \right\rbrace 的停止时间。若 E[T]<∞\mathbb{E}[T] < \infty ,于是

E[∑i=1TXi]=μE[T]\mathbb{E}\left[ \sum_{i=1}^{T}X_i \right] = \mu \mathbb{E}[T]

证明

对于 t⩾1t \ge 1,令 Yt=∑i=1t(Xi−μ)Y_t = \sum_{i=1}^{t} (X_i - \mu),则 YtY_t 是一个鞅。

注意到 E[T]<∞\mathbb{E}[T] < \infty 且 E[∣Yt+1−Yt∣∣X1,…,Xt]=E[∣Xt+1−μ∣]<∞\mathbb{E}[|Y_{t+1} - Y_t| \mid X_1, \dots, X_t] = \mathbb{E}[|X_{t+1} - \mu|] < \infty ,于是 OST 可以应用于该过程,即

E[YT]=E[∑i=1TXi]−μE[T]\mathbb{E}[Y_T] = \mathbb{E}\left[ \sum_{i=1}^{T} X_i \right] - \mu \mathbb{E}[T]

故

E[∑i=1TXi]=μE[T]\mathbb{E}\left[ \sum_{i=1}^{T} X_i \right] = \mu \mathbb{E}[T]

马尔可夫链

定义

马尔可夫链(Markov chain)

一个离散时间随机过程 {X0,X1,… }\left\lbrace X_0, X_1, \dots \right\rbrace 是一个马尔可夫链(Markov chain)若

Pr⁡(Xt+1=xt+1∣Xt=xt,…,X0=x0)=Pr⁡(Xt+1=xt+1∣Xt=xt)\Pr(X_{t+1} = x_{t+1} \mid X_t = x_t, \dots, X_0 = x_0) = \Pr(X_{t+1} = x_{t+1} \mid X_t = x_t)

即给定当前状态,未来状态的条件概率只与当前状态有关。

马尔可夫性质(无记忆性):

  • 下一个状态 Xt+1X_{t+1} 只与当前状态 XtX_t 有关,与如何到达 XtX_t 的历史 Xt−1,Xt−2,…,X0X_{t-1}, X_{t-2}, \dots, X_0 独立;
  • Xt+1X_{t+1} 在给定 XtX_t 的条件下,(条件)独立于 X0,X1,…,Xt−1X_0, X_1, \dots, X_{t-1}。

转移矩阵(Transition Matrix)

离散随机过程 X0,X1,…X_0, X_1, \dots 是马尔可夫链,有

Pr⁡(Xt+1=xt+1∣Xt=xt,…,X0=x0)=Pr⁡(Xt+1=xt+1∣Xt=xt)=P(xt,xt+1)=P(t)(xt,xt+1)\begin{aligned} \Pr(X_{t+1} = x_{t+1} \mid X_t = x_t, \dots, X_0 = x_0) &= \Pr(X_{t+1} = x_{t+1} \mid X_t = x_t)\\ &= P(x_t, x_{t+1})\\ &= \mathbf{P}^{(t)}(x_t, x_{t+1}) \end{aligned}

这称为 Time Homogeneous(时间同质性)。

于是 P\mathbf{P} 称为转移矩阵(transition matrix),其中

P(x,y)=Pr⁡(Xt+1=y∣Xt=x)\mathbf{P}(x, y) = \Pr(X_{t+1} = y \mid X_t = x)

对任意 x,y∈Sx, y \in \mathscr{S} 成立,其中 S\mathscr{S} 是 X0,X1,…X_0, X_1, \dots 取值的离散状态空间。

P\mathbf{P} 是一个(行/右)随机矩阵(stochastic matrix[1]),有 P⩾0\mathbf{P} \ge 0 与 P1=1\mathbf{P} \bm{1} = \bm{1},即每一行元素非负且和为 1。

转移矩阵「每行」代表「一个当前状态」,「每列」代表「每个下一个状态」。因此每行和为 1。

令 π(t)(x)=Pr⁡(Xt=x)\bm{\pi}^{(t)}(x) = \Pr(X_t = x) 是 XtX_t 的 pmf[2],全概率有

π(t+1)(y)=Pr⁡(Xt+1=y)=∑x∈SPr⁡(Xt+1=y∣Xt=x)⋅Pr⁡(Xt=x)=(π(t)P)y\begin{aligned} \bm{\pi}^{(t+1)}(y) &= \Pr(X_{t+1} = y)\\ &= \sum_{x \in \mathscr{S}}\Pr(X_{t+1} = y \mid X_t = x) \cdot \Pr(X_t = x)\\ &= (\bm{\pi}^{(t)}\mathbf{P})_y \end{aligned}

即 π(t+1)=π(t)P\bm{\pi}^{(t+1)} = \bm{\pi}^{(t)}\mathbf{P}:

π(0)→Pπ(1)→P⋯→Pπ(t)→Pπ(t+1)→P…\bm{\pi}^{(0)} \xrightarrow[]{\mathbf{P}} \bm{\pi}^{(1)} \xrightarrow[]{\mathbf{P}} \dots \xrightarrow[]{\mathbf{P}} \bm{\pi}^{(t)} \xrightarrow[]{\mathbf{P}} \bm{\pi}^{(t+1)} \xrightarrow[]{\mathbf{P}} \dots

从而有上面的

π(t)=π(0)Pt\bm{\pi}^{(t)} = \bm{\pi}^{(0)}\mathbf{P}^t

稳态分布

稳态分布(Stationary Distribution)

状态空间 S\mathscr{S} 上的分布(pmf)π\bm{\pi} 称为马尔可夫链 P\mathbf{P} 的稳态分布(stationary distribution, 平稳分布),若

πP=π\bm{\pi} \mathbf{P} = \bm{\pi}

π\bm{\pi} 是一个线性动态系统(linear dynamic system)的不动点(fixpoint, equilibrium)。
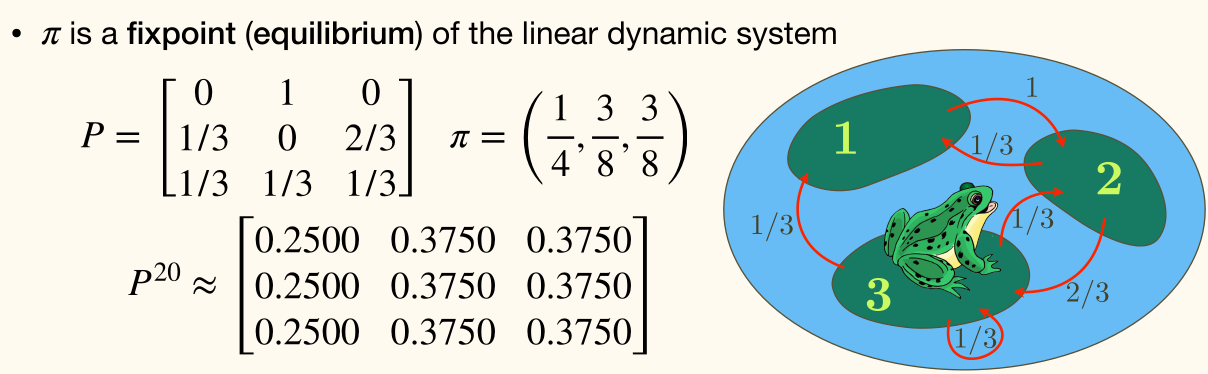
即 11 是 P\mathbf{P} 的一个特征值,对应的特征向量即为 π\bm{\pi}。

稳态分布一定存在,但不一定唯一,且不一定收敛。

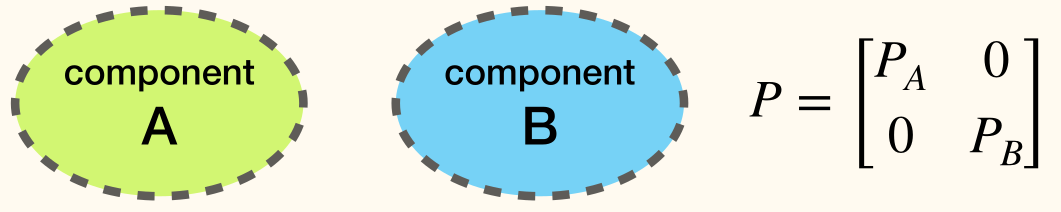
如下图,状态 A,BA, B 总会保持状态不变。稳态分布 π=λπA+(1−λ)πB\bm{\pi} = \lambda \bm{\pi}_A + (1-\lambda) \bm{\pi}_B,λ\lambda 可以是 [0,1][0, 1] 中的任意值。即稳态分布不唯一。

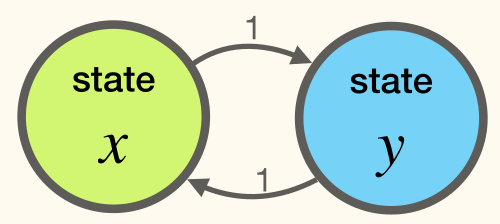
再如下图,状态总是会从 xx 转移到 yy,再从 yy 转移回 xx,转移矩阵为 [0110]\begin{bmatrix} 0 & 1 \\ 1 & 0 \end{bmatrix}。稳态分布不收敛。

下面讨论马尔可夫链的收敛定理。

  • 不可约性(irreducible):马尔可夫链是不可约的(irreducible, 可达的),若转移矩阵 P\mathbf{P} 是不可约矩阵(irreducible matrix);
    • 即状态空间 S\mathscr{S} 在 P\mathbf{P} 下是强连通(strongly connected)的。
  • 无周期性(aperiodic):马尔可夫链是遍历(ergodic)的,若所有状态都无周期(aperiodic),且正常返(positive recurrent)。

状态 x∈Sx \in \mathscr{S} 的周期(period)d(x)d(x) 定义为

d(x)=gcd⁡{t⩾1∣P(t)(x,x)>0}d(x) = \gcd\left\lbrace t \ge 1 \mid \mathbf{P}^{(t)}(x, x) > 0 \right\rbrace

若 d(x)=1d(x) = 1,则称 状态 x∈Sx \in \mathscr{S} 称为「非周期性」(aperiodic)的。若 d(x)>1d(x) > 1,则称为「周期性」(periodic)的。

P(x,x)>0\mathbf{P}(x, x) > 0 能推出 xx 是非周期性的。因为存在一步返回的情况,这时候返回时间的最大公约数是 1(实际上直接因为 P(1)∈{t⩾1∣P(t)(x,x)>0}\mathbf{P}^{(1)} \in \left\lbrace t \ge 1 \mid \mathbf{P}^{(t)}(x, x) > 0 \right\rbrace 就能得出了)。

一个状态 x∈Sx \in \mathscr{S} 称为常返(reccurent)的,若

Pr⁡(∃t⩾1,Xt=x∣X0=x)=1\Pr(\exists t \ge 1, X_t = x \mid X_0 = x) = 1

即从 xx 出发,几乎必然会回到 xx。

更进一步,称为是正常返(positive recurrent)的,若

E[min⁡{t⩾1∣Xt=x∣X0=x}]<∞\mathbb{E}[\min\left\lbrace t \ge 1 \mid X_t = x \mid X_0 = x \right\rbrace] < \infty

即从 xx 出发,平均回到 xx 的时间是有限的。

在有限状态空间 S\mathscr{S} 上,不可约可以推出任意状态都是正常返的。

马尔可夫链收敛定理(Convergence Theorem)

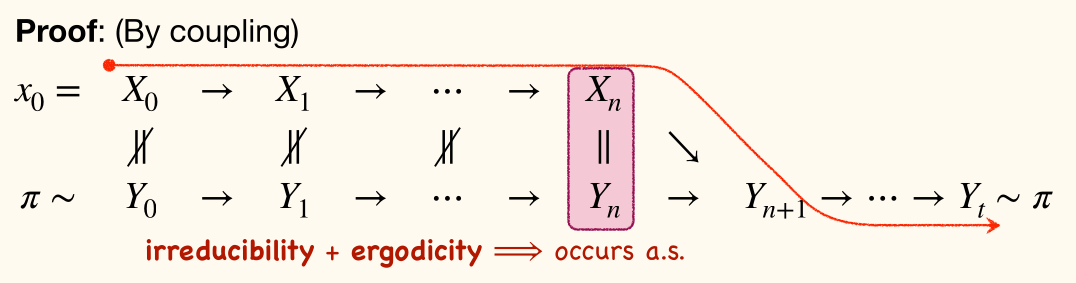
若马尔可夫链是不可约的(irreducible, 可达的)且无周期性(aperiodic, 遍历的)的,则存在唯一的 S\mathscr{S} 上的稳态分布 π\bm{\pi} 使得

π(x)=lim⁡t→∞Pr⁡(Xt=x∣X0=x0)\bm{\pi}(x) = \lim_{t \to \infty } \Pr(X_t = x \mid X_0 = x_0)

对任意 x0∈Sx_0 \in \mathscr{S} 成立。

马尔可夫链的基本定理(Fundamental Theorem of MC)。
充分条件而非必要条件。

性质:

  • Perron-Frobenius 定理
    • 有限性(finitiness)  ⟹  \implies 存在性(existence)
    • 不可约性(irreduciblity)  ⟹  \implies 唯一性(uniqueness)
  • 遍历性(ergodicity)  ⟹  \implies 收敛性(convergence)
证明

PageRank

PageRank 是 Google 的搜索引擎排序算法。

任意一个网页 x∈Sx \in \mathscr{S} 赋以一个权重 r(x)r(x):

  • 高权页有更强的影响;
  • 若一个高权页指向 xx,则 xx 也有高权。
  • 指向较少的页影响更强。

线性系统

r(x)=∑y→xr(y)d+(y)r(x) = \sum_{y \to x} \dfrac{r(y)}{d^{+}(y)}

其中 d+(y)d^{+}(y) 是 yy 的出度。

解上面的方程比较复杂,可以转化为马尔可夫链的问题。

对于一个随机游走的稳态分布 rP=r\mathbf{r} \mathbf{P} = \mathbf{r},有

P(x,y)={1d+(y),x→y0,otherwise\mathbf{P}(x, y) = \begin{cases} \dfrac{1}{d^{+}(y)}, & x \to y\\ 0, & \text{otherwise} \end{cases}

时间可逆性(Time Reversibility)

马尔可夫链称为时间可逆(time reversible)或可逆(reversible),若其对于状态空间 S\mathscr{S} 上的某些分布 π\bm{\pi},满足细致平衡条件(detailed balance condition, DBE),即

π(x)P(x,y)=π(y)P(y,x)\bm{\pi}(x)\mathbf{P}(x, y) = \bm{\pi}(y)\mathbf{P}(y, x)

这样的 π\bm{\pi} 是一个更好(refined)的不动点,π\bm{\pi} 一定是一个稳态分布因为有

(πP)y=∑xπ(x)P(x,y)=∑xπ(y)P(y,x)=π(y)(\bm{\pi} \mathbf{P})_y = \sum_x \bm{\pi}(x)\mathbf{P}(x, y) = \sum_x \bm{\pi}(y)\mathbf{P}(y, x) = \bm{\pi}(y)

时间可逆:假设 X0∼πX_0 \sim \bm{\pi},则 (X0,X1,…,Xn)(X_0, X_1, \dots, X_n) 与 (Xn,…,X1,X0)(X_n, \dots, X_1, X_0) 同分布。

收敛定理

有限马尔可夫链(有限状态空间 S\mathscr{S} 上):惰性(lazy, i.e. P(x,x)>0\mathbf{P}(x, x) > 0)与强连接(strongly connected)马尔可夫链 P\mathbf{P} 可以推出,其总是收敛到唯一的稳态分布 π=πP\bm{\pi} = \bm{\pi} \mathbf{P}。

马尔可夫链的收敛速度

混合时间(Mixing time):令 πx(t)(y)=(1xPt)y=Pr⁡(Xt=y∣X0=x)\bm{\pi}^{(t)}_x(y) = (\bm{1}_x \mathbf{P}^t)_y = \Pr(X_t = y \mid X_0 = x)[3],有

τ(ϵ)=max⁡x∈Smin⁡{t⩾1∣∥πx(t)−π∥1⩽2ϵ}\tau(\epsilon) = \max_{x \in \mathscr{S}} \min\left\lbrace t \ge 1 \Bigm| \left\lVert \bm{\pi}_x^{(t)} - \bm{\pi} \right\rVert_1 \le 2\epsilon \right\rbrace

混合时间表示,从任意状态 xx 出发,经过 τ(ϵ)\tau(\epsilon) 步后,分布 πx(τ(ϵ))\bm{\pi}_x^{(\tau(\epsilon))} 与稳态分布 π\bm{\pi} 的距离不会超过 2ϵ2\epsilon。

其他随机过程

  • 平稳过程:{Xt}\left\lbrace X_t \right\rbrace 的联合分布在时间平移下不变,即 (Xt1,Xt2,…,Xtn)∼(Xt1+τ,Xt2+τ,…,Xtn+τ)(X_{t_1}, X_{t_2}, \dots, X_{t_n})\sim(X_{t_1 + \tau}, X_{t_2 + \tau}, \dots, X_{t_n + \tau});
  • Renewal 过程(counting processes, 计数过程):N(t)=max⁡{n∣X1+⋯+Xn⩽t}N(t) = \max\left\lbrace n \mid X_1 + \dots + X_n \le t \right\rbrace,其中 {Xi}\left\lbrace X_i \right\rbrace 是 i.i.d. 非负值随机变量;
    • 泊松随机过程(唯一的是 Renewal 过程的马尔可夫链)。
  • Wiener 过程(Brownian motion):连续时间、连续空间 {W(t)∈R ⁣:t⩾0}\left\lbrace W(t) \in \R\colon t \ge 0 \right\rbrace 有着时间同质性(time homogeneity)与独立增量(independent increments)性质:
    • W(si)−W(ti)W(s_i) - W(t_i) 相互独立对于任意互不相交的区间 (si,ti](s_i, t_i] 成立;
    • W(s+u)−W(s)∼N(0,u)W(s + u) - W(s) \sim \mathcal{N}(0, u);

扩散过程(Diffusion Processes)

令 (Ω,Σ,Pr⁡)(\Omega, \Sigma, \Pr) 是一个概率空间,X ⁣:T×Ω→SX\colon \mathscr{T} \times \Omega \to \mathscr{S} 是以时间范围 T\mathscr{T} 与状态空间 S\mathscr{S} 的随机过程,其被称为扩散过程(diffusion process)若存在 A∈ΣA \in \Sigma 使得 Pr⁡(A)=1\Pr(A) = 1,使得对所有 ω∈A\omega \in A 有

X(ω) ⁣:T→SX(\omega)\colon \mathscr{T} \to \mathscr{S}

是一个连续函数(在拓扑空间中,between topological spaces)。

Wiener 过程是一维扩散过程。

工具:伊藤微积分(Itô calculus)。


  1. 矩阵元素随机取值的矩阵称为 random matrix。stochastic matrix 专指马尔可夫转移矩阵。 ↩︎

  2. 这里的 π\bm{\pi} 是一个 1×∣S∣1 \times |\mathscr{S}| 的行向量,π(x)\bm{\pi}(x) 即为第 xx 个状态的概率。 ↩︎

  3. πx(t)(y)\bm{\pi}_x^{(t)}(y) 表示从 xx 出发,tt 步后到达 yy 的概率。1x\bm{1}_x 表示一个初始分布向量,即 xx 处为 1,其他地方为 0。 ↩︎